 Natalia Lewandowska
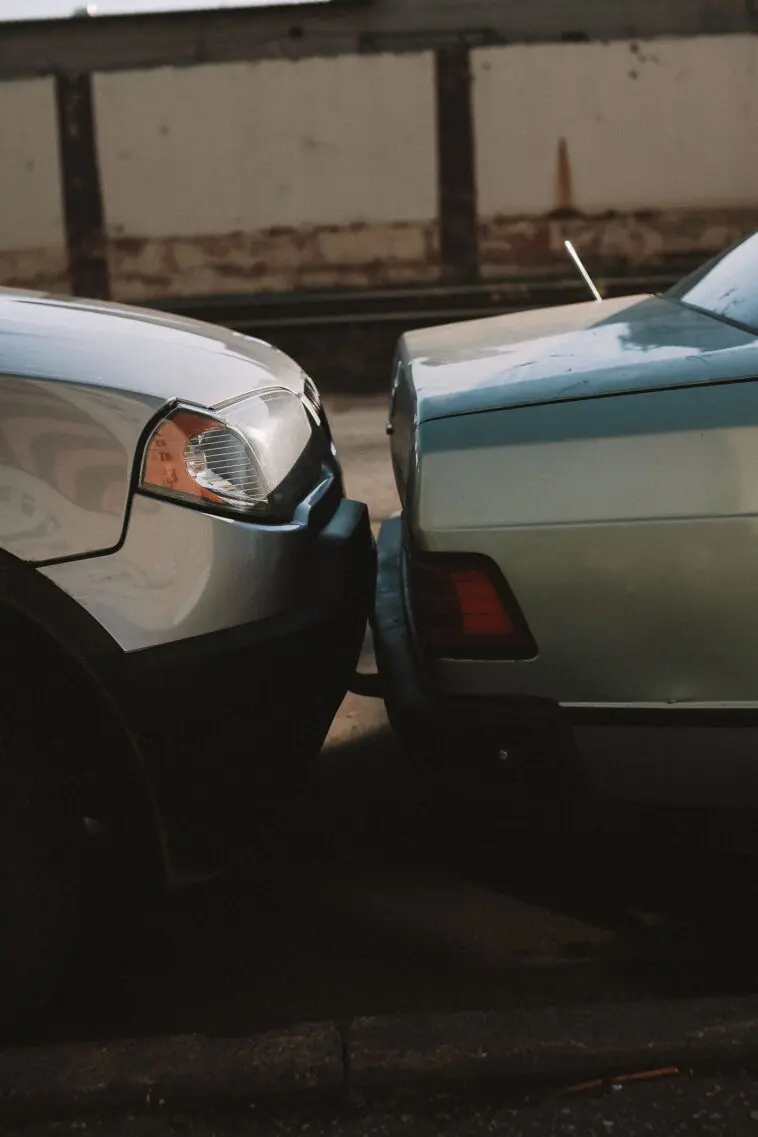
Parking pod marketem, cofanie i charakterystyczny chrupnięty dźwięk. Nikomu nic się nie stało, obaj kierowcy są spokojni, jeden przyznaje się bez dyskusji. Ktoś wyciąga długopis, zapisuje kilka zdań na wyrwanej kartce, obaj podpisują i po dziesięciu minutach po sprawie. Problem zaczyna się dwa tygodnie później, gdy ubezpieczyciel prosi o uzupełnienie danych, a sprawca nie odbiera telefonu. Oświadczenie sprawcy kolizji to dokument, który albo załatwia wszystko, albo nie załatwia niczego, a różnica tkwi w kilku konkretnych rubrykach. 🚗
📌 W skrócie
- Kolizja to zdarzenie wyłącznie ze szkodami w mieniu. Jeśli ktokolwiek jest ranny, mówimy o wypadku i wezwanie służb jest obowiązkowe.
- Przy zwykłej stłuczce nie ma obowiązku wzywania policji, jest za to obowiązek usunięcia pojazdów z jezdni, jeśli tamują ruch.
- W oświadczeniu muszą znaleźć się dane obu kierowców, dane pojazdów, numer polisy OC sprawcy, opis zdarzenia, zakres uszkodzeń i podpisy.
- Zanim cokolwiek przestawisz, zrób zdjęcia ustawienia pojazdów. Tego etapu nie da się odtworzyć później.
- Ubezpieczyciel ma co do zasady 30 dni na wypłatę od zgłoszenia szkody, a w sprawach wymagających wyjaśnień maksymalnie 90 dni.
- Zgłoszenie szkody z OC sprawcy nie odbiera poszkodowanemu jego własnych zniżek, bo płaci ubezpieczyciel drugiej strony.
- Jeśli sprawca nie ma ważnego OC, grozi mu w 2026 roku nawet 9612 zł kary, a poszkodowany i tak dostanie odszkodowanie.
🚦 Kolizja czy wypadek, bo od tego zależy wszystko
To rozróżnienie decyduje o twoich obowiązkach w pierwszej minucie po zdarzeniu i wiele osób myli je do czasu, aż naprawdę trzeba wiedzieć. Kolizja to zdarzenie, w którym ucierpiały wyłącznie pojazdy lub inne mienie. Wypadek to sytuacja, w której ktoś odniósł obrażenia albo zginął, przy czym liczy się nawet stłuczenie żeber czy uraz szyi, a nie tylko dramatyczne obrażenia.
Przy kolizji prawo o ruchu drogowym nakazuje zatrzymać się, zabezpieczyć miejsce zdarzenia, a następnie niezwłocznie usunąć pojazd z miejsca, w którym powoduje zagrożenie lub tamuje ruch. Trzeba też na żądanie drugiego uczestnika podać swoje dane, dane właściciela lub posiadacza pojazdu oraz informacje o ubezpieczycielu i polisie OC.
Przy wypadku obowiązuje coś dokładnie odwrotnego. Wzywa się pogotowie i policję, udziela pierwszej pomocy i nie przestawia pojazdów, chyba że jest to konieczne dla ratowania życia albo dla bezpieczeństwa. Ślady na drodze są w takiej sytuacji materiałem dowodowym.
💡 Praktyczna wskazówka: jeśli ktokolwiek uskarża się na ból szyi, głowy albo pleców, nawet mówiąc, że to nic takiego, traktuj zdarzenie jak wypadek i wezwij służby. Objawy po tak zwanym smagnięciu biczem potrafią narastać przez kilkanaście godzin, a wtedy jest już po wszystkim i nie ma żadnej dokumentacji.
👮 Kiedy jednak warto wezwać policję
Brak obowiązku nie oznacza, że wzywanie policji jest zawsze zbędne. Jest kilka sytuacji, w których notatka funkcjonariusza oszczędza miesięcy sporu, a jej brak potrafi kosztować całą wypłatę.
Trzeba uczciwie dodać drugą stronę medalu. Wezwanie policji oznacza, że sprawca niemal na pewno dostanie mandat. Za spowodowanie kolizji taryfikator przewiduje karę liczoną najczęściej w setkach złotych, a przy spowodowaniu realnego zagrożenia bezpieczeństwa sięgającą tysiąca złotych, przy powtórce w krótkim czasie dwukrotnie więcej, do tego dochodzą punkty karne. Dlatego wielu sprawców bardzo chętnie proponuje spisanie oświadczenia. Z perspektywy poszkodowanego to zwykle korzystne rozwiązanie, o ile dokument jest zrobiony porządnie.
📝 Co musi znaleźć się w oświadczeniu
Nie ma jednego urzędowego wzoru i oświadczenie spisane odręcznie na kartce jest tak samo ważne jak wydrukowany formularz. Liczy się treść. Poniższa lista to minimum, poniżej którego dokument zaczyna być problemem zamiast rozwiązaniem.
- Data, dokładna godzina i miejsce zdarzenia. Nie samo miasto, tylko ulica z numerem, skrzyżowanie albo nazwa parkingu.
- Dane obu kierowców. Imię, nazwisko, adres, numer PESEL oraz numer prawa jazdy. Spisz je z dokumentu, nie ze słuchu.
- Dane obu pojazdów. Marka, model i numer rejestracyjny, a jeśli to możliwe także numer VIN z dowodu rejestracyjnego.
- Dane właścicieli, jeśli to nie kierowcy. Auta służbowe, leasingowane i pożyczone od rodziny to najczęstsze źródło późniejszych komplikacji.
- Nazwa ubezpieczyciela OC sprawcy i numer polisy. To pole, bez którego zgłoszenie szkody zaczyna się od szukania igły w stogu siana.
- Opis przebiegu zdarzenia. Krótko, konkretnie, z podaniem kierunku jazdy, manewru i sytuacji na drodze. Warto dorysować prosty schemat.
- Zakres widocznych uszkodzeń obu pojazdów. Wypisz je, zamiast pisać ogólnie, że auto jest uszkodzone z tyłu.
- Wyraźne oświadczenie sprawcy o przyznaniu się do spowodowania kolizji. To zdanie jest sercem całego dokumentu.
- Dane świadków, jeśli byli, wraz z numerem telefonu.
- Czytelne podpisy obu stron. Oświadczenie podpisane tylko przez jedną osobę bywa podważane.
⚠️ Błędy, które najczęściej psują sprawę
- Spisanie danych ze słuchu. Jedna przekręcona cyfra w numerze polisy i dokument staje się bezużyteczny.
- Brak numeru telefonu do sprawcy. Ubezpieczyciel niemal zawsze będzie chciał się z nim skontaktować.
- Podpisanie kartki bez czytania. Zdarzają się oświadczenia sformułowane tak, że winę dzielą po połowie.
- Ogólnikowy opis uszkodzeń. Przy wycenie liczy się to, co udokumentowano na miejscu.
- Brak zdjęć. Najczęstszy i najbardziej bolesny brak ze wszystkich.
- Przyjęcie gotówki na miejscu bez żadnego dokumentu. Jeśli koszt naprawy okaże się wyższy, nie masz do czego wrócić.
Zobacz również:
📸 Zdjęcia, których potem nie da się już zrobić
To jedyny element całej procedury, który jest nieodwracalny. Gdy pojazdy zostaną przestawione, sytuacji sprzed zdarzenia nie odtworzy już żaden rzeczoznawca. Zajmuje to dwie minuty i jest najlepszą inwestycją w całej sprawie.
- Plan ogólny z odległości, pokazujący ustawienie obu aut względem siebie i względem drogi.
- Otoczenie, czyli znaki, sygnalizacja, oznakowanie poziome, wjazd na parking, stan nawierzchni.
- Uszkodzenia z bliska i ze średniej odległości, obu pojazdów, nie tylko własnego.
- Tablice rejestracyjne obu aut, wyraźnie i czytelnie.
- Dokumenty sprawcy, czyli dowód rejestracyjny i potwierdzenie OC. Zdjęcie telefonem wystarczy.
- Samo oświadczenie po podpisaniu, żeby mieć kopię niezależnie od tego, kto zabierze oryginał.
💰 Co dalej, czyli zgłoszenie szkody i terminy
Mając komplet danych, szkodę zgłasza się do ubezpieczyciela sprawcy. W wielu przypadkach można też skorzystać z bezpośredniej likwidacji szkody, czyli zgłosić sprawę do własnego towarzystwa, które rozlicza się potem z ubezpieczycielem drugiej strony. To wygodne, ale dobrowolne i dostępne tylko wtedy, gdy oba zakłady uczestniczą w takim systemie.
Warto znać także kwoty kar za samą przerwę w ubezpieczeniu, bo wielu kierowców odkrywa je dopiero po stłuczce. Podstawą jest płaca minimalna, która w 2026 roku wynosi 4806 zł brutto. Dla samochodu osobowego przerwa do trzech dni oznacza 1922 zł, od czterech do czternastu dni 4806 zł, a powyżej dwóch tygodni pełne 9612 zł.
🍂 Dlaczego jesienią stłuczek jest więcej
To nie wrażenie. Od września rośnie liczba zdarzeń na drogach i składa się na to kilka rzeczy naraz. Wracają poranne i popołudniowe dojazdy w ciemności, pojawia się mgła, mokre liście potrafią obniżyć przyczepność bardziej niż deszcz, a zaparowana szyba kradnie te dwie sekundy, które decydują o wszystkim. Do tego dochodzi zwierzyna wychodząca na drogi o świcie i o zmierzchu.
🧰 Trzy rzeczy do ogarnięcia jeszcze w tym miesiącu
Po pierwsze, ogumienie. Prawo nie nakazuje zmiany opon na zimowe, ale przyczepność w niskich temperaturach to zupełnie inna bajka, o czym pisaliśmy przy okazji tekstu o tym, kiedy zmieniać opony na zimowe. Po drugie, widoczność, bo tylne światła przeciwmgielne włączone bez potrzeby to wykroczenie, a ich brak przy gęstej mgle bywa groźny. Po trzecie, gotowość na spotkanie ze zwierzyną, zwłaszcza teraz, gdy trwa sezon zderzeń ze zwierzętami na drodze, a odruch gwałtownego skrętu bywa gorszy w skutkach niż samo uderzenie.
❓ Najczęstsze pytania o oświadczenie po kolizji
Czy oświadczenie sprawcy kolizji napisane odręcznie jest ważne?
Tak. Nie istnieje jeden obowiazkowy wzor urzedowy, wiec dokument spisany odrecznie na zwyklej kartce ma taka sama moc jak wydrukowany formularz. Liczy sie kompletnosc tresci, czyli dane obu kierowcow i pojazdow, numer polisy OC sprawcy, opis zdarzenia, zakres uszkodzen oraz podpisy obu stron.
Czy po kolizji trzeba wzywać policję?
Przy kolizji, czyli zdarzeniu wylacznie ze szkodami w mieniu, nie ma takiego obowiazku. Policje nalezy wezwac, gdy ktokolwiek zostal ranny, gdy zachodzi podejrzenie alkoholu, gdy sprawca nie przyznaje sie do winy, nie ma waznego OC albo gdy uszkodzone zostalo mienie publiczne.
Ile czasu ma ubezpieczyciel na wypłatę odszkodowania?
Co do zasady 30 dni od dnia zgloszenia szkody. Jesli w tym terminie nie da sie ustalic odpowiedzialnosci albo wysokosci swiadczenia, wyplata powinna nastapic w ciagu 14 dni od wyjasnienia okolicznosci, jednak nie pozniej niz w ciagu 90 dni od zgloszenia.
Czy zgłoszenie szkody z OC sprawcy odbiera mi zniżki?
Nie. Swiadczenie wyplaca ubezpieczyciel sprawcy z jego polisy OC, wiec twoja historia ubezpieczeniowa jako poszkodowanego nie zostaje obciazona. Znizki traci sprawca zdarzenia, a nie osoba poszkodowana.
Co zrobić, gdy sprawca kolizji nie ma ważnego OC?
Nalezy wezwac policje i zadbac o dokumentacje zdarzenia. Odszkodowanie wyplaca wtedy Ubezpieczeniowy Fundusz Gwarancyjny, ktory nastepnie dochodzi zwrotu wyplaconej kwoty od sprawcy. Niezaleznie od tego sprawca zaplaci kare za brak polisy, siegajaca w 2026 roku 9612 zl dla samochodu osobowego.
Ile czasu mam na zgłoszenie szkody po kolizji?
Roszczenia z tytulu OC przedawniaja sie zwykle po trzech latach, wiec formalnie nie trzeba zglaszac szkody natychmiast. W praktyce warto zrobic to szybko, bo z czasem trudniej udokumentowac zakres uszkodzen i powiazac je z konkretnym zdarzeniem.
Wydrukuj sobie dwa gotowe formularze i wrzuć je do schowka razem z długopisem, który naprawdę pisze. Brzmi trywialnie, a to właśnie ten drobiazg decyduje, czy w stresie spiszesz komplet danych, czy dwa zdania na paragonie ze stacji benzynowej. 🙂
Źródła: ustawa Prawo o ruchu drogowym w zakresie obowiązków uczestników zdarzenia drogowego; ustawa o ubezpieczeniach obowiązkowych, Ubezpieczeniowym Funduszu Gwarancyjnym i Polskim Biurze Ubezpieczycieli Komunikacyjnych w zakresie terminów wypłaty świadczeń oraz kar za brak OC; Kodeks cywilny w zakresie przedawnienia roszczeń; taryfikator mandatów obowiązujący w 2026 roku. Artykuł ma charakter informacyjny i nie stanowi porady prawnej.
