 Klaudia Wójcik
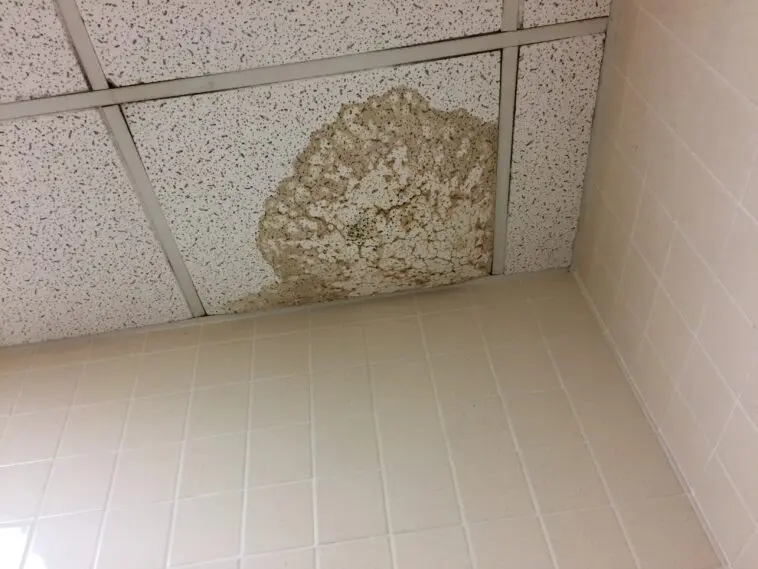
Na suficie pojawia się ciemna plama, po chwili kapie na podłogę, a sąsiad z góry mówi, że przecież nic się nie stało i że to wina starych rur. W tej jednej rozmowie kryje się cały problem prawny zalania. Wbrew powszechnemu przekonaniu sam fakt, że woda przyszła z góry, nie wystarczy do uzyskania odszkodowania. Polskie prawo każe udowodnić coś znacznie trudniejszego: że sąsiad zawinił. Poniżej rozkładamy całą procedurę na części, od pierwszych minut po zalaniu aż po wezwanie do zapłaty. 💧
📌 W skrócie
- Sąsiad odpowiada na zasadzie winy (art. 415 Kodeksu cywilnego), a nie ryzyka. Rozstrzygnęła to uchwała siedmiu sędziów Sądu Najwyższego z 19 lutego 2013 r. (III CZP 63/12).
- Ciężar dowodu spoczywa na poszkodowanym. To Ty musisz wykazać zaniedbanie: pęknięty wężyk do pralki, zapomniany kran, ignorowany od tygodni wyciek.
- Jeśli pękł pion wodny lub kanalizacyjny, czyli element nieruchomości wspólnej, płaci wspólnota albo spółdzielnia, nie sąsiad.
- Protokół szkody spisany z administracją jest najważniejszym dokumentem w całej sprawie. To z niego dowiesz się, gdzie sąsiad ma polisę.
- OC w życiu prywatnym jest dobrowolne, więc spora część mieszkańców nie ma żadnego ubezpieczenia.
- Ubezpieczyciel ma 30 dni na decyzję (art. 817 K.c.), a roszczenie wobec sprawcy przedawnia się po 3 latach.
🚨 Pierwsze trzydzieści minut, czyli co zrobić, zanim zaczniesz szukać winnego
Kolejność działań ma tu większe znaczenie niż emocje. Woda płynie dalej, a każda minuta zwiększa szkodę, której potem i tak nikt nie policzy na Twoją korzyść, jeśli nie ograniczysz jej w rozsądnym zakresie.
- Odetnij prąd w zalanych pomieszczeniach. Woda ściekająca po ścianie trafia do puszek instalacyjnych i opraw sufitowych. Wyłącznik nadprądowy w rozdzielnicy wyłączasz przed wejściem do pokoju, nie po.
- Zakręć zawór, jeśli wyciek jest u Ciebie. Główny zawór znajdziesz zwykle w szachcie na klatce albo w łazience przy pionie.
- Zawiadom sąsiada. Jeśli nikt nie otwiera, dzwonisz do administracji, a gdy woda leje się nieprzerwanie, do straży pożarnej. Straż ma prawo wejść do lokalu, Ty nie.
- Rób zdjęcia i nagrania od razu. Mokre ściany wyglądają po trzech dniach zupełnie inaczej niż w chwili zalania, a ubezpieczyciel oceni szkodę na podstawie tego, co zobaczy na materiale.
- Ogranicz szkodę w granicach rozsądku. Podstaw miski, zdejmij dywan, odsuń meble i sprzęt elektroniczny od ściany. Nie rozbieraj jednak sufitu i nie zrywaj parkietu przed oględzinami.
- Wezwij administrację do spisania protokołu. To krok, którego najczęściej się nie dopełnia i który najmocniej mści się później.
⚠️ Nie zabieraj się od razu za remont. Wyschnięta i pomalowana ściana to dla ubezpieczyciela ściana, której szkody nie da się wycenić. Sprzątaj wodę, ale wstrzymaj się z pracami wykończeniowymi do oględzin rzeczoznawcy albo do pisemnej zgody ubezpieczyciela na rozpoczęcie naprawy.
⚖️ Zasada winy, nie ryzyka: uchwała, która zmieniła wszystko
Przez lata w orzecznictwie spierano się, czy zalanie mieszkania z lokalu położonego wyżej mieści się w art. 433 Kodeksu cywilnego. Ten przepis mówi o odpowiedzialności za wylanie czegoś z pomieszczenia i działa na zasadzie ryzyka, czyli bez badania winy. Gdyby obejmował zalania w blokach, sprawa poszkodowanego byłaby banalnie prosta: woda przyszła z góry, więc sąsiad płaci.
Sąd Najwyższy w uchwale siedmiu sędziów z 19 lutego 2013 r. (sygn. III CZP 63/12) przeciął tę dyskusję. Uznał, że art. 433 K.c. chroni osoby i rzeczy znajdujące się na zewnątrz budynku, a nie lokatorów niższych kondygnacji. Odpowiedzialność za przelanie się wody wewnątrz budynku opiera się więc na ogólnej zasadzie winy z art. 415 K.c. Sąd argumentował, że przeciwne rozwiązanie byłoby nadmiernie surowe dla mieszkańców, obciążając ich skutkami zdarzeń pozostających poza ich kontrolą.
💡 Co to oznacza w praktyce: musisz wskazać konkretne zaniedbanie. Nie wystarczy powiedzieć, że woda przyszła z góry. Trzeba pokazać, że sąsiad zostawił odkręcony kran, używał dziesięcioletniego wężyka do pralki, nie zareagował na kapanie pod zlewem albo sam przerabiał instalację bez fachowca. Przy awarii naprawdę nagłej i nieprzewidywalnej, na przykład fabrycznie wadliwego zaworu, sąd może winy nie dostrzec.
🧰 Mieszkanie sąsiada czy część wspólna? Tu przebiega granica pieniędzy
Zanim zaczniesz pisać do kogokolwiek, trzeba ustalić jedną rzecz: gdzie fizycznie doszło do awarii. Od tego zależy, kto jest adresatem roszczenia, a różnica jest ogromna, bo wspólnota niemal zawsze ma ubezpieczenie, a sąsiad często nie.
Granica przebiega zwykle na zaworze odcinającym przy pionie. Wszystko przed nim to nieruchomość wspólna, wszystko za nim należy do właściciela lokalu. W starszym budownictwie bywa to sporne, dlatego warto, aby miejsce awarii opisał hydraulik na piśmie.
📋 Protokół szkody: jedna kartka, od której zależy wypłata
Protokół spisuje przedstawiciel administracji, zarządcy albo zarządu wspólnoty, najlepiej w obecności obu stron. Nie jest to formalność, lecz dowód, do którego wróci każdy ubezpieczyciel i każdy sąd. Dopilnuj, by zawierał:
- datę i godzinę zalania oraz datę oględzin,
- dokładnie wskazane źródło wycieku i jego przyczynę, a nie ogólnikową „awarię instalacji”,
- wykaz zalanych pomieszczeń i uszkodzeń, z metrażem i opisem materiałów (parkiet, płyta gipsowa, meble),
- dane sprawcy oraz, co najważniejsze, nazwę jego ubezpieczyciela i numer polisy,
- podpisy poszkodowanego, sprawcy i przedstawiciela administracji.
⚠️ Jeśli sąsiad odmawia podpisu, protokół i tak jest ważny. Wystarczy, że przedstawiciel administracji odnotuje odmowę. Twoje zdjęcia, nagrania i zeznania świadków, choćby mieszkańców piętra niżej, zyskują wtedy dodatkową wagę.
Zobacz również:
💼 Trzy drogi do pieniędzy i to, czym się różnią
Masz do wyboru kilka ścieżek i wcale nie musisz iść nimi po kolei. Najszybsza nie zawsze oznacza najkorzystniejszą.
Jeśli sąsiad nie ma ubezpieczenia, odpowiada całym swoim majątkiem. To brzmi groźnie, ale w praktyce oznacza wieloletnią egzekucję, dlatego własna polisa od zalania bywa najrozsądniejszym zabezpieczeniem, niezależnie od tego, jak dobrze układają się relacje na klatce. O tym, jak daleko sięga odpowiedzialność właściciela nieruchomości za szkody wyrządzone innym, pisaliśmy przy okazji obowiązku sprzątania chodnika.
⏱️ Terminy, których nie można przespać
🚫 Pięć błędów, które najczęściej kosztują odszkodowanie
- Dogadanie się na słowo. Ustna obietnica sąsiada, że zapłaci za malowanie, zwykle kończy się na obietnicy. Każde porozumienie zapisz, choćby w wiadomości tekstowej.
- Brak protokołu. Bez niego nie dowiesz się, gdzie sprawca ma polisę, a ubezpieczyciel potraktuje Twoje zgłoszenie jako niepotwierdzone.
- Remont przed oględzinami. Najszybszy sposób, by zostać z fakturami i bez wypłaty.
- Pominięcie rzeczy ruchomych. Zalany laptop, pralka, książki, pościel i dywan to także szkoda. Trzeba je wymienić w zgłoszeniu, bo ubezpieczyciel nie domyśli się sam.
- Przyjęcie pierwszej kwoty bez zastrzeżeń. Od decyzji można złożyć reklamację i przedstawić własny kosztorys. Milczenie bywa odczytywane jako akceptacja.
🧱 Najdroższy skutek pojawia się po kilku tygodniach
Woda wysycha, plama blednie i wydaje się, że sprawa zamknięta. Tymczasem zawilgocony mur i warstwy pod podłogą schną miesiącami, a w ogrzewanym mieszkaniu tworzą idealne warunki dla grzybów. Dlatego w kosztorysie warto ujmować nie tylko malowanie, lecz także osuszanie i ewentualne skucie tynku. Jeśli po zalaniu pojawiły się czarne wykwity w narożnikach, przyczyny i sposoby działania opisujemy szczegółowo w tekście o pleśni na ścianach w sezonie grzewczym.
Zalanie to też konflikt sąsiedzki, który rzadko kończy się na jednej rozmowie. Zasada jest prosta: komunikuj się pisemnie, trzymaj się faktów i nie szukaj zemsty w drobnych dokuczliwościach. Co wolno, a czego nie w relacjach z sąsiadami, przypominamy w artykule o ciszy nocnej i hałasie sąsiada.
❓ Najczęstsze pytania o zalanie mieszkania
Sąsiad zalał mieszkanie i nie ma ubezpieczenia. Co teraz?
Odpowiada wtedy całym swoim majątkiem na podstawie art. 415 Kodeksu cywilnego. W praktyce najlepiej najpierw sięgnąć po własną polisę mieszkania z ryzykiem zalania, bo ubezpieczyciel wypłaci pieniądze szybko, a następnie sam dochodzi zwrotu od sprawcy w ramach regresu. Jeśli własnej polisy nie masz, zostaje pisemne wezwanie do zapłaty, a po jego bezskuteczności pozew o zapłatę.
Czy mogę zgłosić szkodę do ubezpieczyciela sąsiada bez jego zgody?
Tak. Przy ubezpieczeniu odpowiedzialności cywilnej poszkodowany zgłasza roszczenie bezpośrednio do zakładu ubezpieczeń sprawcy. Potrzebujesz nazwy ubezpieczyciela i najlepiej numeru polisy, które zwykle znajdują się w protokole szkody spisanym z administracją budynku.
Kto płaci, jeśli pękł pion wodny w szachcie?
Pion wodny i kanalizacyjny to element nieruchomości wspólnej, więc odpowiada za niego wspólnota mieszkaniowa albo spółdzielnia, a nie sąsiad z góry. Roszczenie składasz pisemnie do zarządu, który przekazuje je swojemu ubezpieczycielowi. Granica odpowiedzialności przebiega zwykle na zaworze odcinającym przy pionie.
Czy samo zalanie wystarczy, żeby dostać odszkodowanie od sąsiada?
Nie. Zgodnie z uchwałą siedmiu sędziów Sądu Najwyższego z 19 lutego 2013 r. (III CZP 63/12) odpowiedzialność za przelanie się wody z lokalu wyżej położonego opiera się na zasadzie winy z art. 415 Kodeksu cywilnego, a nie na zasadzie ryzyka. To poszkodowany musi wykazać konkretne zaniedbanie sprawcy.
Ile czasu ma ubezpieczyciel na wypłatę odszkodowania?
Zgodnie z art. 817 Kodeksu cywilnego zakład ubezpieczeń ma 30 dni od zgłoszenia szkody. Jeśli w tym terminie wyjaśnienie okoliczności jest niemożliwe, świadczenie wypłaca w ciągu 14 dni od dnia, w którym ustalenie tych okoliczności stało się możliwe. Bezsporną część świadczenia powinien wypłacić w pierwotnym terminie.
Czy mogę od razu zacząć remont zalanego mieszkania?
Lepiej nie. Sprzątanie wody i osuszanie są jak najbardziej wskazane, bo należy ograniczać szkodę, ale prace wykończeniowe warto wstrzymać do oględzin rzeczoznawcy albo do pisemnej zgody ubezpieczyciela. Pomalowana ściana to ściana, której szkody nie da się już wycenić.
Po jakim czasie przedawnia się roszczenie za zalanie?
Po 3 latach od dnia, w którym poszkodowany dowiedział się o szkodzie i o osobie zobowiązanej do jej naprawienia, przy czym nie później niż 10 lat od samego zdarzenia (art. 442 z indeksem 1 Kodeksu cywilnego).
Zalanie to rzadko kwestia złej woli, częściej dwudziestoletniego wężyka za pralką. Dobrze spisany protokół i kilka zdjęć z pierwszej godziny potrafią jednak zdecydować, czy remont zapłaci ubezpieczyciel, czy Ty. 💧
Artykuł ma charakter informacyjny i nie stanowi porady prawnej. Źródła: Kodeks cywilny (art. 415, art. 433, art. 442(1), art. 817, art. 828), uchwała składu siedmiu sędziów Sądu Najwyższego z 19 lutego 2013 r., sygn. III CZP 63/12 (OSNC 2013/7-8/81), materiały Rzecznika Finansowego. Zdjęcie: Atomicdragon136, Wikimedia Commons, CC BY 3.0. Stan prawny: październik 2026.
